O debate sobre a modernização do sistema financeiro internacional ganhou novos contornos críticos com o posicionamento contundente da mais importante instituição de cooperação entre bancos centrais do planeta. Em declarações recentes divulgadas pela agência REUTERS, o gerente-geral do BIS, Pablo Hernández de Cos, advertiu que as stablecoins carecem de solidez técnica e institucional para atuar como meio de pagamento confiável no cotidiano das grandes economias. Para a autoridade monetária, a tokenização de depósitos bancários representa uma rota estrutural infinitamente superior para incorporar inovações de registros distribuídos sem corroer os pilares do sistema monetário global.
A manifestação ocorre em um momento decisivo para a governança econômica europeia, já que Pablo Hernández de Cos desponta como um dos nomes cotados para suceder Christine Lagarde na presidência do BANCO CENTRAL EUROPEU nos próximos meses. Ao traçar um paralelo entre modelos concorrentes de ativos digitais, o líder do banco dos bancos centrais enfatizou que a evolução tecnológica precisa conviver com garantias sólidas de custódia e estabilidade sistêmica. A visão institucional foi formalizada em pronunciamento direto:
“Os depósitos tokenizados oferecem um caminho mais direto para aproveitar a tokenização, preservando ao mesmo tempo os fundamentos do sistema monetário”.
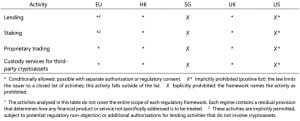
O alerta da cúpula do BIS ganha tração técnica com a divulgação de um estudo comparativo assinado pelo FINANCIAL STABILITY INSTITUTE. A pesquisa setorial esmiuçou os marcos regulatórios de jurisdições centrais como Estados Unidos, União Europeia, Reino Unido, Hong Kong e Cingapura, evidenciando profundas assimetrias nas regras aplicadas às companhias autorizadas a emitir paridades monetárias. Enquanto alguns polos financeiros restringem severamente operações de terceiros, outros aceitam a combinação de funções auxiliares sob licenças específicas.
O diagnóstico do comitê de pesquisa ressaltou que as salvaguardas legais vigentes incidem predominantemente sobre a pessoa jurídica emissora direta, e não sobre o conglomerado corporativo em sua totalidade. Essa brecha estrutural permite que subsidiárias e braços operacionais de um mesmo grupo executem atividades de maior risco que o próprio veículo emissor está impedido de realizar. Esse desenho gera zonas cinzentas de supervisão prudencial, dificultando o monitoramento consolidado de solvência patrimonial perante choques repentinos de liquidez no mercado descentralizado.
Em termos macroeconômicos, a liderança internacional reconheceu que a demanda constante por títulos públicos para lastrear moedas estáveis pode aliviar os custos de financiamento da dívida governamental. Esse benefício fiscal tem sido amplamente defendido por integrantes do governo norte-americano, como o secretário do Tesouro Scott Bessent. Contudo, esse alívio soberano traz uma contrapartida amarga para o cidadão comum, uma vez que a migração de recursos bancários para instrumentos digitais privados ameaça encarecer o crédito concedido às famílias e pequenas empresas.
A dinâmica de desintermediação bancária decorre da perda de liquidez barata nos balanços das instituições convencionais de crédito. Se correntistas transferem massivamente seus saldos correntes para adquirir moedas estáveis, os bancos perdem sua principal fonte de financiamento estável e de baixo custo. Para compensar esse desfalque, as tesourarias corporativas são forçadas a buscar liquidez onerosa no mercado atacadista de capitais, repassando esses encargos extras diretamente às linhas de crédito imobiliário, financiamento corporativo e empréstimos pessoais.
Além do risco de encarecimento dos empréstimos domésticos, o executivo do BIS enfatizou os entraves crônicos de comunicação técnica entre diferentes cadeias operacionais e as falhas persistentes na aplicação uniforme de regras contra crimes financeiros. A proliferação desordenada de moedas lastreadas na divisa norte-americana fora de seu território de origem também desponta como um fator de desestabilização geopolítica. Para economias em desenvolvimento, a ampla circulação de ativos digitais estrangeiros pode fragilizar a soberania e anular a capacidade de os bancos centrais locais conduzirem suas políticas de taxas de juros.
Os parâmetros regulatórios refletem essa divisão global de prioridades entre os grandes centros financeiros. Sob a legislação norte-americana e as normas de Cingapura, empresas não bancárias enfrentam vetos severos para conduzir empréstimos, validação remunerada em redes, operações em carteira própria ou guarda de ativos de clientes. Em contrapartida, praças como a União Europeia, Hong Kong e o Reino Unido adotam regras mais flexíveis, autorizando serviços complementares caso a empresa obtenha anuência explícita dos órgãos fiscalizadores. Ao apontar essas fissuras, o órgão internacional reforça que a segurança financeira coletiva exige padrões consolidados antes que arranjos privados assumam o comando da liquidação comercial.
