A integração de stablecoins ao sistema financeiro tradicional avança com vigor, remodelando silenciosamente a camada de compensação entre instituições de crédito sem exigir mudanças de hábito dos consumidores. Em vez de confrontar diretamente bandeiras consolidadas ou desintermediar grandes bancos, protocolos descentralizados passam a modernizar a troca interbancária de liquidez. Sob essa nova dinâmica operacional, as moedas digitais substituem canais bancários lentos, garantindo liquidação ininterrupta durante todos os dias da semana para programas de cartões em larga escala.
Essa transformação ganhou contornos práticos com a recente iniciativa pioneira conduzida pelo banco digital SOFI em parceria com a MASTERCARD. A instituição financeira começou a liquidar débitos e créditos com a operadora utilizando a emissão SoFiUSD, transferindo toda a sua carteira de meios de pagamento para a infraestrutura distribuída. O programa projeta movimentar mais de vinte e cinco bilhões de dólares em volume anualizado, comprovando que a compensação sobre registros públicos ganha escala corporativa, embora os clientes continuem passando seus plásticos nas maquininhas sem notar qualquer alteração visual no processo.
A abordagem institucional afasta o discurso clássico de substituição imediata das redes existentes. Porta-vozes da SOFI ressaltam que a tecnologia atua como trilho complementar eficiente, acelerando o fechamento contábil diário entre emissor e bandeira sem retirar os intermediários regulados do processo de liquidação. Paralelamente, a gigante VISA ampliou projetos semelhantes para nove redes diferentes, alcançando um ritmo anualizado equivalente a sete bilhões de dólares em transferências de teste e classificando a liquidação distribuída como complemento viável aos canais legados, posicionamento que coincide com avaliações técnicas recentes do Federal Reserve americano.
“Eu não chamaria isso de desintermediação nesta fase.”
A constatação de Martins Benkitis, diretor executivo na provedora GRAVITY TEAM, sintetiza o estágio atual do mercado. As grandes marcas de pagamento e os bancos preservam suas funções elementares de autenticação, cálculo de obrigações e mitigação de fraudes, delegando apenas o transporte monetário aos novos registros digitais. Para a imensa maioria dos comerciantes e usuários comuns, a presença de uma moeda virtual nos bastidores torna-se irrelevante, desde que a disponibilidade dos recursos ocorra de forma rápida e segura, sem atrasos provocados por feriados ou finais de semana bancários.
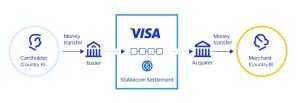
“Se as stablecoins se tornarem uma parte importante dos pagamentos, a maioria das empresas provavelmente não se importará que exista uma stablecoin em algum ponto do processo.”
Os benefícios econômicos imediatos concentram-se na redução do capital de giro aprisionado em contas de garantia para operações transfronteiriças. Ao eliminar janelas de espera de até dois dias úteis para compensação bancária, instituições liberam liquidez para alocações produtivas mais eficientes. Contudo, investidores como Varun Datta, da gestora TRUTH VENTURES, ponderam que agilidade de rede não implica redução automática nas tarifas cobradas dos comerciantes, visto que custos regulatórios e integrações de tecnologia continuam pesando nas margens, demandando comprovações estatísticas robustas de economia real antes de uma adoção generalizada.
“Não acho que a velocidade em uma blockchain signifique automaticamente um pagamento mais barato de ponta a ponta.”
O maior obstáculo operacional surge na chamada última milha da compensação monetária internacional. Embora dólares digitais cruzem fronteiras corporativas em poucos segundos, a conversão em divisas locais nos mercados emergentes depende de contrapartes bancárias domésticas eficientes. Conforme analistas apontam, a liquidez local continua sendo indispensável para finalizar o ciclo, exigindo parcerias sólidas com sistemas financeiros nacionais para transformar saldos computacionais em poder de compra real.
“A stablecoin leva o valor até lá rapidamente.”
A convergência entre grandes bandeiras internacionais e emissores de moedas digitais inaugura uma fase de sofisticação prática sem precedentes. Longe dos conflitos regulatórios que marcaram os primeiros anos das finanças descentralizadas, a aliança entre bancos e sistemas digitais redefine a compensação global, assegurando que os trilhos distribuídos se tornem a engrenagem invisível e indispensável do comércio eletrônico mundial.